Acquistare casa sulla carta: come funziona e quali garanzie hai
Comprare casa sulla carta significa firmare per un appartamento che non è ancora costruito, scegliendolo su progetto, planimetrie e capitolato. In cambio di qualche mese di attesa si ottiene una casa nuova, in classe energetica alta, spesso a un prezzo migliore rispetto a quando sarà finita e con la possibilità di scegliere le finiture. La legge italiana protegge chi compra in questo modo con tre garanzie obbligatorie: la fideiussione sulle somme versate, il preliminare firmato dal notaio e la polizza decennale sulla costruzione.
Cosa vuol dire comprare “sulla carta”?
Si parla di acquisto sulla carta quando l’immobile è ancora da costruire o in costruzione, e non ha ancora l’agibilità. Si firma prima un contratto preliminare con il costruttore, si pagano acconti man mano che i lavori avanzano e si diventa proprietari al rogito, a casa finita.
Le tutele che vediamo qui sotto sono quelle del
decreto legislativo 122 del 2005, rafforzate nel 2019. Valgono quando chi compra è una persona fisica e chi vende è un’impresa di costruzioni, per edifici il cui titolo edilizio è stato richiesto dopo il 16 marzo 2019.
Cosa succede ai miei soldi se il costruttore fallisce?
Prima del rogito il costruttore deve consegnarti una
fideiussione rilasciata da una banca o da una compagnia assicurativa, che copre tutte le somme che versi prima di diventare proprietario. Se l’impresa entra in crisi, la banca o l’assicurazione ti restituisce quanto hai pagato.
Dal 2022 la fideiussione deve seguire un modello standard approvato dal Ministero della Giustizia, che si può cambiare solo a favore di chi compra. Senza fideiussione il preliminare è nullo, e la nullità può farla valere solo l’acquirente.
Perché il preliminare si firma dal notaio?
Per le case sulla carta il preliminare non è una scrittura privata qualsiasi: si firma davanti al notaio, come atto pubblico o scrittura privata autenticata. Il notaio controlla che la fideiussione ci sia e sia corretta, verifica il titolo edilizio e rende pubblico il contratto.
Qui in Trentino questo avviene con l’annotazione del preliminare nel
Libro fondiario. Da quel momento la casa è “prenotata” a tuo nome: il costruttore non può venderla a un altro né ipotecarla senza che tu ne sia protetto.
Cosa deve contenere il contratto preliminare?
La legge chiede un contenuto preciso, più ricco di un modulo standard. Tra le voci principali:
- la descrizione della casa, con planimetrie e capitolato delle opere e delle finiture;
- il prezzo, le date e gli importi dei pagamenti, collegati all’avanzamento dei lavori;
- i tempi di consegna;
- gli estremi della fideiussione e del titolo edilizio;
- eventuali ipoteche sul terreno e come verranno divise prima del rogito.
Un buon capitolato è la vera garanzia sulla qualità: dice quali materiali, impianti e finiture riceverai. Ne abbiamo parlato in
Capitolato casa: cosa contiene.
Quando si pagano gli acconti?
Di solito una parte alla firma del preliminare e il resto a rate, legate a fasi precise del cantiere: struttura, tetto, impianti, finiture. Il saldo si versa al rogito, spesso con il mutuo. Ogni euro versato prima del rogito è coperto dalla fideiussione, per questo l’importo garantito deve crescere insieme agli acconti.
Se compri la prima casa da un costruttore, l’IVA è al 4%: trovi tutti i dettagli in
IVA prima casa dal costruttore.
Cosa mi protegge dopo il rogito?
Al rogito il costruttore deve consegnarti una
polizza assicurativa decennale. Copre per dieci anni dalla fine dei lavori i danni causati dal crollo o da gravi difetti dell’edificio, per esempio nella struttura o nel tetto. Anche questa polizza dal 2022 segue un modello standard nazionale.
Se il costruttore non la consegna, puoi rifiutarti di firmare il rogito e far valere la fideiussione per riavere gli acconti. Il notaio controlla anche che l’ipoteca del costruttore sia stata divisa per singolo appartamento, o cancellata, prima di farti diventare proprietario.
Conviene comprare sulla carta?
Per molte famiglie sì, a tre condizioni: un costruttore con progetti già consegnati da visitare, un capitolato chiaro e tutte le garanzie qui sopra.
I vantaggi sono concreti. Scegli l’appartamento migliore prima che lo prendano altri, personalizzi finiture e dettagli finché il cantiere lo permette e ricevi una casa nuova in classe A+, con consumi bassi per decenni. L’altra faccia è l’attesa: tra preliminare e consegna passano in genere 15–24 mesi.
Un esempio: Residenza Sant’Agata a Povo
A Povo, in via Sabbioni, stiamo realizzando
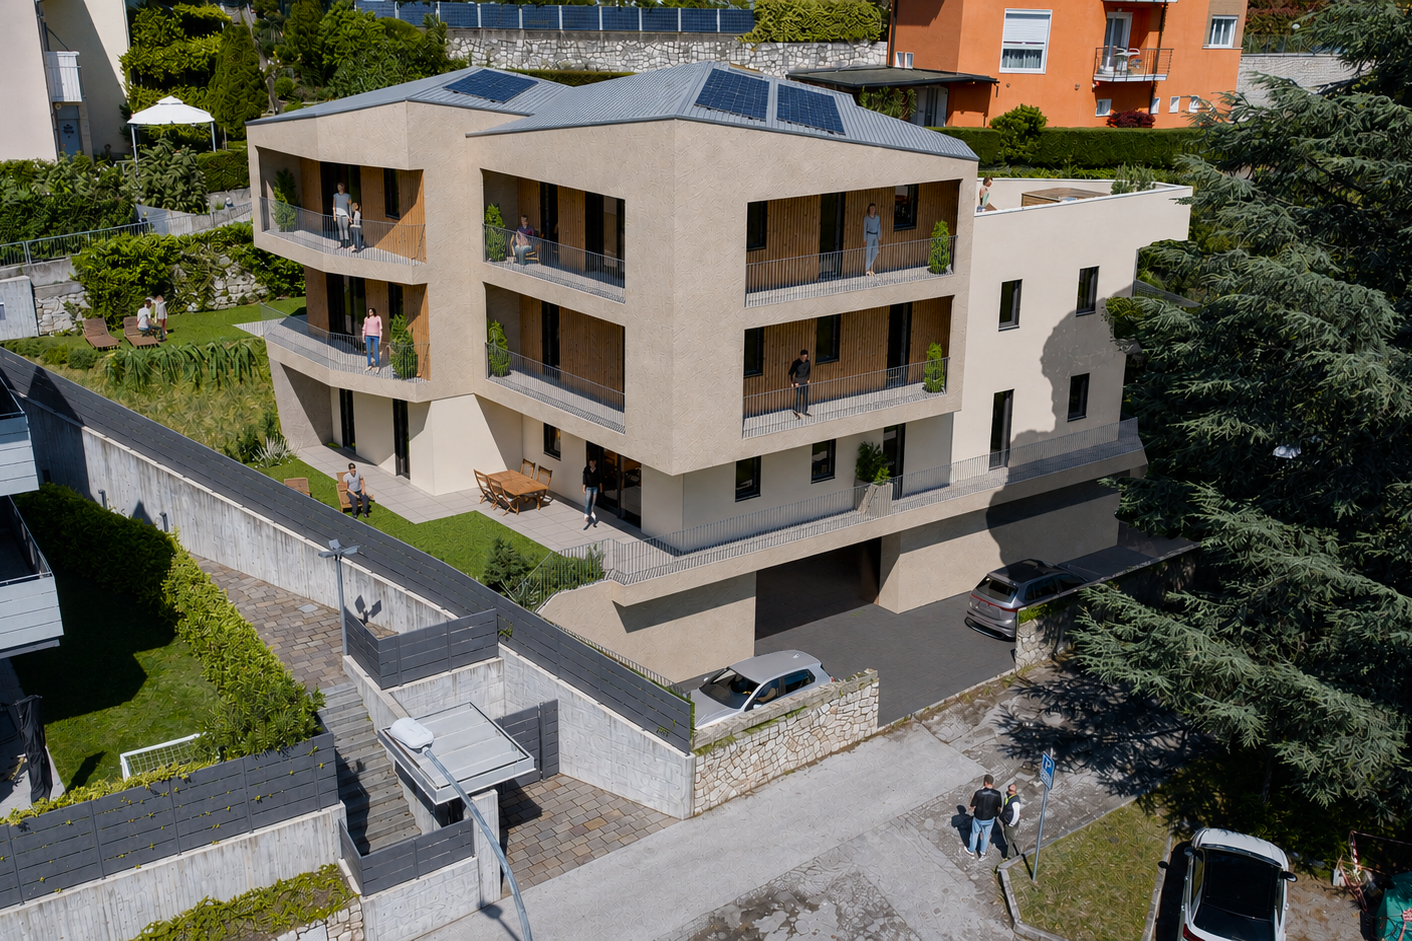
Residenza Sant’Agata: 5 abitazioni in classe A+, dal bilocale all’attico. Chi compra ora firma il preliminare dal notaio con la fideiussione, paga gli acconti per fasi di cantiere e può ancora scegliere finiture e dettagli interni.
Se vuoi vedere come lavoriamo, puoi visitare i nostri progetti già consegnati, come
Residenza Bellavista a Martignano e
Klarina Haus a Trento, oppure scriverci per avere brochure, planimetrie e capitolato.
Richiedi informazioni »
Domande frequenti
Posso comprare sulla carta con il mutuo? Sì. Di solito gli acconti si pagano con risparmi propri e il mutuo copre il saldo al rogito. Conviene parlarne con la banca già prima del preliminare.
La fideiussione la pago io? No, è il costruttore a doverla procurare e consegnare. Il notaio controlla che ci sia prima di far firmare il preliminare.
Cosa copre la polizza decennale? I danni materiali all’edificio dovuti a crollo o gravi difetti di costruzione, per dieci anni dalla fine dei lavori. Si consegna al rogito.
Fino a quando posso scegliere le finiture? Dipende dalla fase del cantiere: pavimenti, rivestimenti e sanitari si scelgono di solito prima che partano le finiture interne. Le scadenze sono scritte nel preliminare.
Questo articolo ha scopo informativo e non sostituisce il parere del notaio.
FM Iniziative